Hoàn thuế là quyền lợi chính đáng của người nộp thuế khi có số tiền thuế đã nộp lớn hơn số thuế phải nộp. Tuy nhiên, đối với mô hình hộ kinh doanh, việc hoàn thuế Thu nhập cá nhân (TNCN) và Giá trị gia tăng (GTGT) lại có những quy định riêng biệt và không phải lúc nào cũng thực hiện được. Bài viết này Ordersys Software sẽ giải đáp chi tiết việc Hộ kinh doanh có được hoàn thuế TNCN GTGT không? giúp các chủ hộ kinh doanh nắm rõ quyền lợi và nghĩa vụ của mình.
Bạn đã biết => Hộ kinh doanh cá thể tối đa bao nhiêu người phải nộp thuế? gồm những ai?
Định nghĩa thuế TNCN và thuế GTGT đối với hộ kinh doanh
Để hiểu về việc hoàn thuế, trước hết chúng ta cần nắm rõ bản chất của hai loại thuế mà hộ kinh doanh thường phải nộp.
Thuế Giá trị gia tăng (GTGT)
Đây là loại thuế gián thu, tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng. Người tiêu dùng cuối cùng là người chịu thuế, còn doanh nghiệp/hộ kinh doanh chỉ là đơn vị có trách nhiệm kê khai và nộp thay vào ngân sách nhà nước.
Thuế Thu nhập cá nhân (TNCN)
Đây là loại thuế trực thu, đánh vào thu nhập của cá nhân sau khi đã trừ đi các khoản giảm trừ theo quy định. Đối với hộ kinh doanh, thuế TNCN được tính trên phần thu nhập có được từ hoạt động sản xuất, kinh doanh.
Điều kiện chung để được hoàn thuế TNCN - GTGT
Theo quy định của Luật Quản lý thuế, việc hoàn thuế được áp dụng khi người nộp thuế thuộc một trong các trường hợp sau:
Điều kiện hoàn thuế GTGT
Một tổ chức, cá nhân được xem xét hoàn thuế GTGT nếu đáp ứng các điều kiện chung sau:
Nộp thuế theo phương pháp khấu trừ: Đây là điều kiện tiên quyết.
Có số thuế GTGT đầu vào chưa được khấu trừ hết trong tháng (đối với trường hợp kê khai theo tháng) hoặc trong quý (đối với trường hợp kê khai theo quý).
Thuộc các trường hợp được hoàn thuế theo quy định của Luật thuế GTGT như:
Cơ sở kinh doanh có số thuế GTGT đầu vào chưa được khấu trừ hết sau 12 tháng liên tục hoặc 4 quý liên tục.
- Hoàn thuế đối với dự án đầu tư.
- Hoàn thuế đối với hàng hóa, dịch vụ xuất khẩu.
- Các chương trình, dự án sử dụng vốn ODA không hoàn lại...
Điều kiện hoàn thuế TNCN
Việc hoàn thuế TNCN xảy ra khi cá nhân có số thuế đã nộp lớn hơn số thuế phải nộp trong kỳ quyết toán. Cụ thể:
- Số thuế TNCN đã tạm nộp hàng tháng, hàng quý lớn hơn số thuế phải nộp cả năm khi thực hiện quyết toán thuế.
- Cá nhân đã đóng thuế nhưng ngưỡng thu nhập chưa đến mức đóng theo quy định pháp luật hiện tại.
Còn nhiều trường hợp khác ngoài lề theo quy định Pháp Luật nữa.
Tìm hiểu ngay => Hoá đơn bị điều chỉnh có kê khai thuế không? Khai kỳ nào? Khai như thế nào?
Hộ kinh doanh có được hoàn thuế TNCN - GTGT không?
Đây là câu hỏi cốt lõi và câu trả lời phụ thuộc hoàn toàn vào phương pháp tính thuế mà hộ kinh doanh đang áp dụng. Theo Thông tư 40/2021/TT-BTC, hộ kinh doanh có hai phương pháp tính thuế chính là phương pháp khoán và phương pháp kê khai.
Đối với Thuế GTGT
Hộ kinh doanh nộp thuế theo phương pháp KHOÁN: KHÔNG ĐƯỢC HOÀN THUẾ GTGT.
Lý do: Hộ khoán nộp thuế GTGT theo một tỷ lệ phần trăm (%) cố định trên doanh thu khoán. Phương pháp này không xác định được thuế GTGT đầu vào và đầu ra, không sử dụng hóa đơn GTGT, do đó không có cơ sở để xác định số thuế nộp thừa và thực hiện hoàn thuế.
Hộ kinh doanh nộp thuế theo phương pháp KÊ KHAI: CÓ THỂ ĐƯỢC HOÀN THUẾ GTGT.
Lý do: Hộ kinh doanh nộp thuế theo phương pháp kê khai (thường là các hộ có quy mô lớn hoặc tự nguyện lựa chọn) sẽ thực hiện chế độ kế toán, sổ sách, hóa đơn, chứng từ như một doanh nghiệp. Họ nộp thuế GTGT theo phương pháp khấu trừ.
Điều kiện: Nếu hộ kinh doanh kê khai đáp ứng đủ các điều kiện hoàn thuế GTGT đã nêu ở mục 2 (ví dụ: có số thuế đầu vào lớn hơn đầu ra liên tục trong 12 tháng, có hoạt động xuất khẩu...), họ hoàn toàn có quyền lập hồ sơ đề nghị hoàn thuế.
Đối với Thuế TNCN
CÂU TRẢ LỜI LÀ: CÓ. Bất kể áp dụng phương pháp khoán hay kê khai, cá nhân kinh doanh (chủ hộ kinh doanh) đều có thể được hoàn thuế TNCN nếu có bằng chứng chứng minh số thuế đã nộp lớn hơn số thuế thực tế phải nộp.
Ví dụ điển hình:
Một hộ kinh doanh tạm nộp thuế TNCN hàng quý theo thông báo của cơ quan thuế. Cuối năm, khi tổng kết lại, doanh thu thực tế thấp hơn doanh thu dự kiến, dẫn đến số thuế phải nộp cả năm thấp hơn tổng số thuế đã tạm nộp. Phần chênh lệch này sẽ được hoàn lại.
Hộ kinh doanh có doanh thu trong năm không vượt quá 1 tỷ đồng (mức không phải nộp thuế TNCN và GTGT, áp dụng từ 01/01/2026) nhưng trong năm đã lỡ tạm nộp một khoản thuế nào đó thì sẽ được hoàn lại toàn bộ.
Tóm lại:
Thuế GTGT:
- Nếu áp dụng phương pháp khoán: KHÔNG được hoàn thuế.
- Nếu áp dụng phương pháp kê khai: CÓ, nếu đáp ứng đủ điều kiện hoàn thuế.
Thuế TNCN:
- Nếu áp dụng phương pháp khoán: CÓ, nếu nộp thừa thuế.
- Nếu áp dụng phương pháp kê khai: CÓ, nếu nộp thừa thuế.
Đừng bỏ qua => Phần mềm order cà phê, đồ ăn bằng điện thoại miễn phí 2025
Những lưu ý quan trọng khi hộ kinh doanh hoàn thuế
Để quá trình hoàn thuế diễn ra thuận lợi, các chủ hộ kinh doanh cần lưu ý:
Xác định đúng phương pháp tính thuế: Đây là yếu tố quyết định việc bạn có thuộc đối tượng được hoàn thuế GTGT hay không. Hãy kiểm tra lại trên tờ khai hoặc thông báo thuế của mình.
Lưu trữ hồ sơ, chứng từ đầy đủ: Dù là phương pháp nào, việc hoàn thuế (đặc biệt là thuế TNCN) đều đòi hỏi phải có sổ sách, chứng từ (hóa đơn đầu vào, chứng từ thanh toán, sổ theo dõi doanh thu...) để chứng minh số thuế đã nộp là thừa.
Thực hiện đúng thủ tục: Hồ sơ đề nghị hoàn thuế phải được lập theo mẫu quy định tại Thông tư 80/2021/TT-BTC và nộp tại cơ quan thuế quản lý trực tiếp.
Chủ động quyết toán thuế: Đối với thuế TNCN, để biết có nộp thừa hay không, chủ hộ kinh doanh cần thực hiện quyết toán thuế vào cuối năm. Đây là cơ sở pháp lý vững chắc nhất để yêu cầu hoàn thuế.
Việc hộ kinh doanh có được hoàn thuế TNCN - GTGT không phụ thuộc chủ yếu vào phương pháp tính thuế đã đăng ký. Trong khi cơ hội hoàn thuế GTGT chỉ dành cho hộ nộp thuế theo phương pháp kê khai, thì quyền lợi hoàn thuế TNCN được áp dụng cho tất cả các hộ kinh doanh nếu chứng minh được có số thuế nộp thừa.
Để đảm bảo quyền lợi, các chủ hộ kinh doanh cần nắm vững quy định, lưu trữ chứng từ cẩn thận và chủ động làm việc với cơ quan thuế khi có phát sinh số thuế nộp thừa. Nếu có thắc mắc, đừng ngần ngại tham khảo ý kiến của các chuyên gia tư vấn thuế để được hướng dẫn chi tiết.
Hộ kinh doanh doanh thu từ 1 tỷ/năm phải dùng hoá đơn điện tử khởi tạo từ máy tính tiền. Ordersys bán hàng và xuất hoá đơn trong một bước.
Các tin tức khác
Phần mềm bán hàng cho hộ kinh doanh cá thể, hợp quy định mới
Từ 2026 hộ kinh doanh bỏ thuế khoán, tự kê khai theo doanh thu thực tế; cửa hàng doanh thu từ 1 tỷ đồng/năm bán trực tiếp cho người tiêu dùng phải dùng hoá đơn điện tử khởi tạo từ máy tính tiền. Bài tóm tắt các mốc quy định chạm tới cửa hàng bán lẻ và những việc phần mềm bán hàng phải làm được: ghi đủ đơn, xuất hoá đơn điện tử, báo cáo theo kỳ, chứng từ nhập hàng, công nợ.
Quét mã QR order tại bàn: khách tự gọi món, quán bớt nhân viên
Khi khách tự quét mã QR order tại bàn, việc đưa menu, ghi món, chạy phiếu vào bếp và trả lời "món bàn em đâu rồi" chuyển sang khách. Bài tách rõ việc khách tự làm, việc nhân viên vẫn phải làm, cách xếp lại ca theo khu bàn và những chỗ dễ hụt khi quán bớt người.
Phần mềm order món nhà hàng tiệc cưới: phục vụ nhiều mâm cùng lúc mà không lệch tiền
Tiệc cưới ba mươi mâm hay lệch tiền ở phần phát sinh: đồ uống gọi thêm, mâm kê thêm phút chót, món báo bếp hai lần, tiền cọc nhớ bằng miệng. Bài hướng dẫn gom cả tiệc vào một đơn từ phiếu đặt nhiều bàn hoặc gộp bàn, gọi thêm bằng điện thoại, báo bếp phần mới, rồi chốt với chủ tiệc bằng hoá đơn tạm tính, phụ thu và trừ cọc.
Phần mềm quản lý quán cà phê đầy đủ: order, tính tiền, kho, báo cáo nối với nhau ra sao
Phần mềm quản lý quán cà phê đầy đủ không phải danh sách tính năng dài, mà là order, tính tiền, kho và báo cáo nối với nhau: bấm một ly thì tiền vào đúng ca, nguyên liệu tự trừ theo công thức, báo cáo cuối ngày tự lên. Bài theo một ly cà phê qua bốn khâu, chỉ ra bốn chỗ hay đứt và thứ tự bật dần.
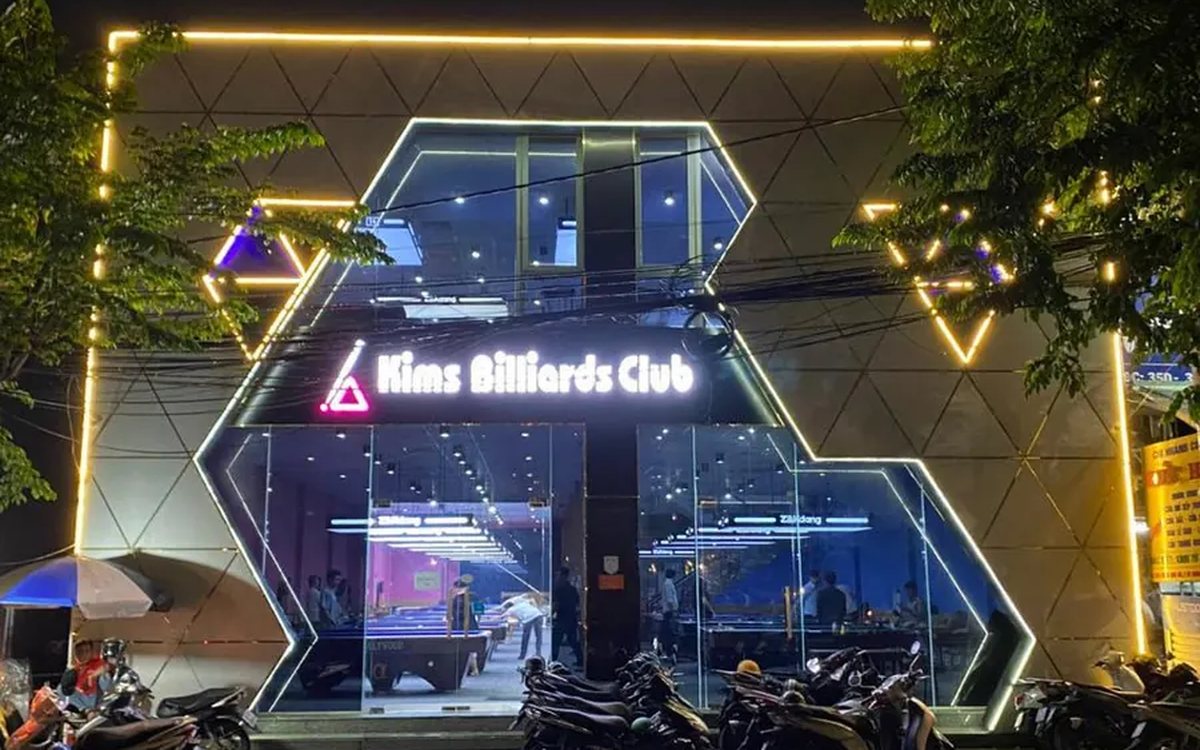
Phần mềm quản lý bida cho quán nhỏ mới mở: cài gì trước ngày khai trương
Quán bida mới mở năm đến mười bàn, chủ vừa đứng quầy vừa bấm giờ thì phần mềm cần làm đúng vài việc: cài bàn, giá giờ, menu và mã QR trước ngày mở cửa; để khách tự gọi nước, đèn bàn chạy theo giờ chơi; dùng highlight camera để quán được biết tên; sau tháng đầu đọc báo cáo theo bàn, công nợ và chốt ca.
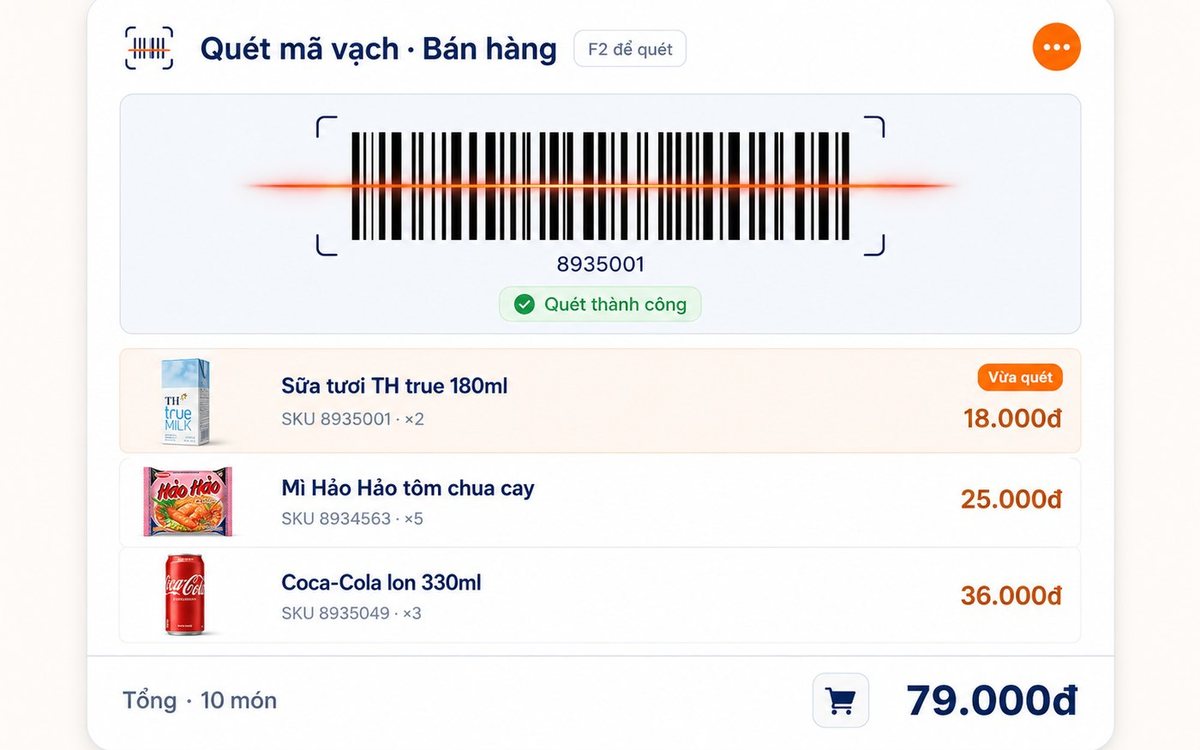
Phần mềm bán lẻ quản lý đơn hàng: bán tại quầy và đơn online một chỗ
Đơn tại quầy, đơn khách gọi điện hay nhắn Zalo và đơn từ web bán hàng của cửa hàng cùng vào một sổ đơn trên Ordersys. Mỗi đơn online đi qua năm trạng thái rõ ràng, giao hàng phải đủ địa chỉ, giờ giao và người giao, khách tự xem đơn tới đâu, cuối ngày không phải cộng hai nơi.
Phần mềm quản lý lịch hẹn spa, tẩy lông không trùng giờ
Lịch tẩy lông ngắn, xếp sát và dồn vào một phòng máy nên rất dễ trùng. Mỗi lịch hẹn trên Ordersys ghi giờ, thời lượng, phòng/giường và kỹ thuật viên; lúc bấm lưu phần mềm kiểm trùng phòng, trùng kỹ thuật viên, kỹ thuật viên đang làm tại quán, có cộng thời gian dọn giường, và chỉ ra đúng lịch đang chiếm chỗ.
Phần mềm order gọi món tại bàn bằng QR cho nhà hàng, quán ăn
Một lượt gọi món qua QR trên Ordersys đi qua năm bước: khách quét mã trên bàn, chọn món kèm tuỳ chọn và ghi chú, gửi đơn (có hoặc không qua bước xác nhận), bếp và bar nhận món, rồi khách mở lại trang để xem đơn và gọi thêm. Kèm danh sách những thứ quán cần cài trước khi dán mã.
Ordersys hay KiotViet? So sánh để chọn đúng phần mềm cho quán
So sánh thẳng thắn Ordersys và KiotViet theo nhu cầu thực tế: bán lẻ, dịch vụ, bida, QR gọi món, thanh toán tự động — chọn đúng khỏi mua nhầm.